- Tu sueldo o pensión hasta 1.221 € al mes (SMI 2026, en 14 pagas) no se puede embargar.
- Por encima de esa cifra, el embargo es escalonado: del 30 % al 90 % según el tramo.
- Tu vivienda y tu coche sí pueden embargarse.
- Lo que está protegido tampoco se pierde si te acoges a la Ley de Segunda Oportunidad.
¿Ya tienes embargos o estás a punto de tenerlos?
Saber qué te pueden quitar es importante y qué hacer para evitarlo más. En Bravo te ayudamos a revisar tus deudas y te explicamos qué solución encaja mejor con tu situación antes de que el embargo vaya a más.
Asesoramiento personalizado · Proceso 100% confidencial · Contacto en menos de 24h
¿Qué significa que un bien sea inembargable?
Un bien inembargable es aquel que un juzgado o la Administración no pueden retener ni vender para pagar una deuda, aunque esa deuda sea real y esté reconocida. La razón es sencilla: cobrar a un acreedor no puede dejar a nadie sin lo mínimo para vivir con dignidad.
La regla general funciona al revés de lo que mucha gente cree. Todo tu patrimonio responde de tus deudas (art. 1911 del Código Civil), y solo se salva lo que la ley enumera expresamente. Esa lista está en los artículos 605, 606 y 607 de la Ley de Enjuiciamiento Civil (LEC), y la aplican por igual los juzgados, la Agencia Tributaria y la Seguridad Social.
Qué bienes no te pueden embargar según la ley
Teniendo presente la legislación, a continuación detallamos cuál es el patrimonio que estaría protegido.
Bienes absolutamente inembargables (art. 605 LEC)
Ningún acreedor puede tocarlos, sea cual sea la deuda:
- Los animales de compañía, aunque sí las rentas que generen.
- Los bienes declarados inalienables, es decir, que no se pueden vender ni transmitir.
- Los derechos accesorios que no pueden venderse por separado del derecho principal.
- Los bienes sin contenido patrimonial, como el derecho al honor.
- Cualquier bien al que otra ley conceda expresamente esta protección.
Bienes protegidos por su función (art. 606 LEC)
Este grupo protege lo que necesitas para vivir y trabajar:
- El mobiliario, el menaje y la ropa del deudor y su familia, siempre que no sean superfluos. Una cama, una nevera o una lavadora están a salvo; una colección de relojes, probablemente no.
- Los alimentos, el combustible y lo imprescindible para la subsistencia del hogar.
- Los libros e instrumentos necesarios para tu profesión, cuando su valor no guarde proporción con la deuda.
- Los bienes sacros y dedicados al culto de confesiones legalmente registradas.
- Las cantidades declaradas exentas de embargo por ley o por tratados firmados por España.
Sueldos y pensiones: protección parcial (art. 607 LEC)
Es la protección que más pesa en el día a día. Cualquier salario, pensión o ingreso equivalente que no supere el salario mínimo interprofesional (SMI) es intocable. La única excepción son las deudas por pensión de alimentos a hijos o excónyuge: ahí es el juez quien decide cuánto se retiene. Prestaciones como el Ingreso Mínimo Vital cuentan también con protección legal propia.
Cuánto te pueden embargar de la nómina en 2026: tabla por tramos
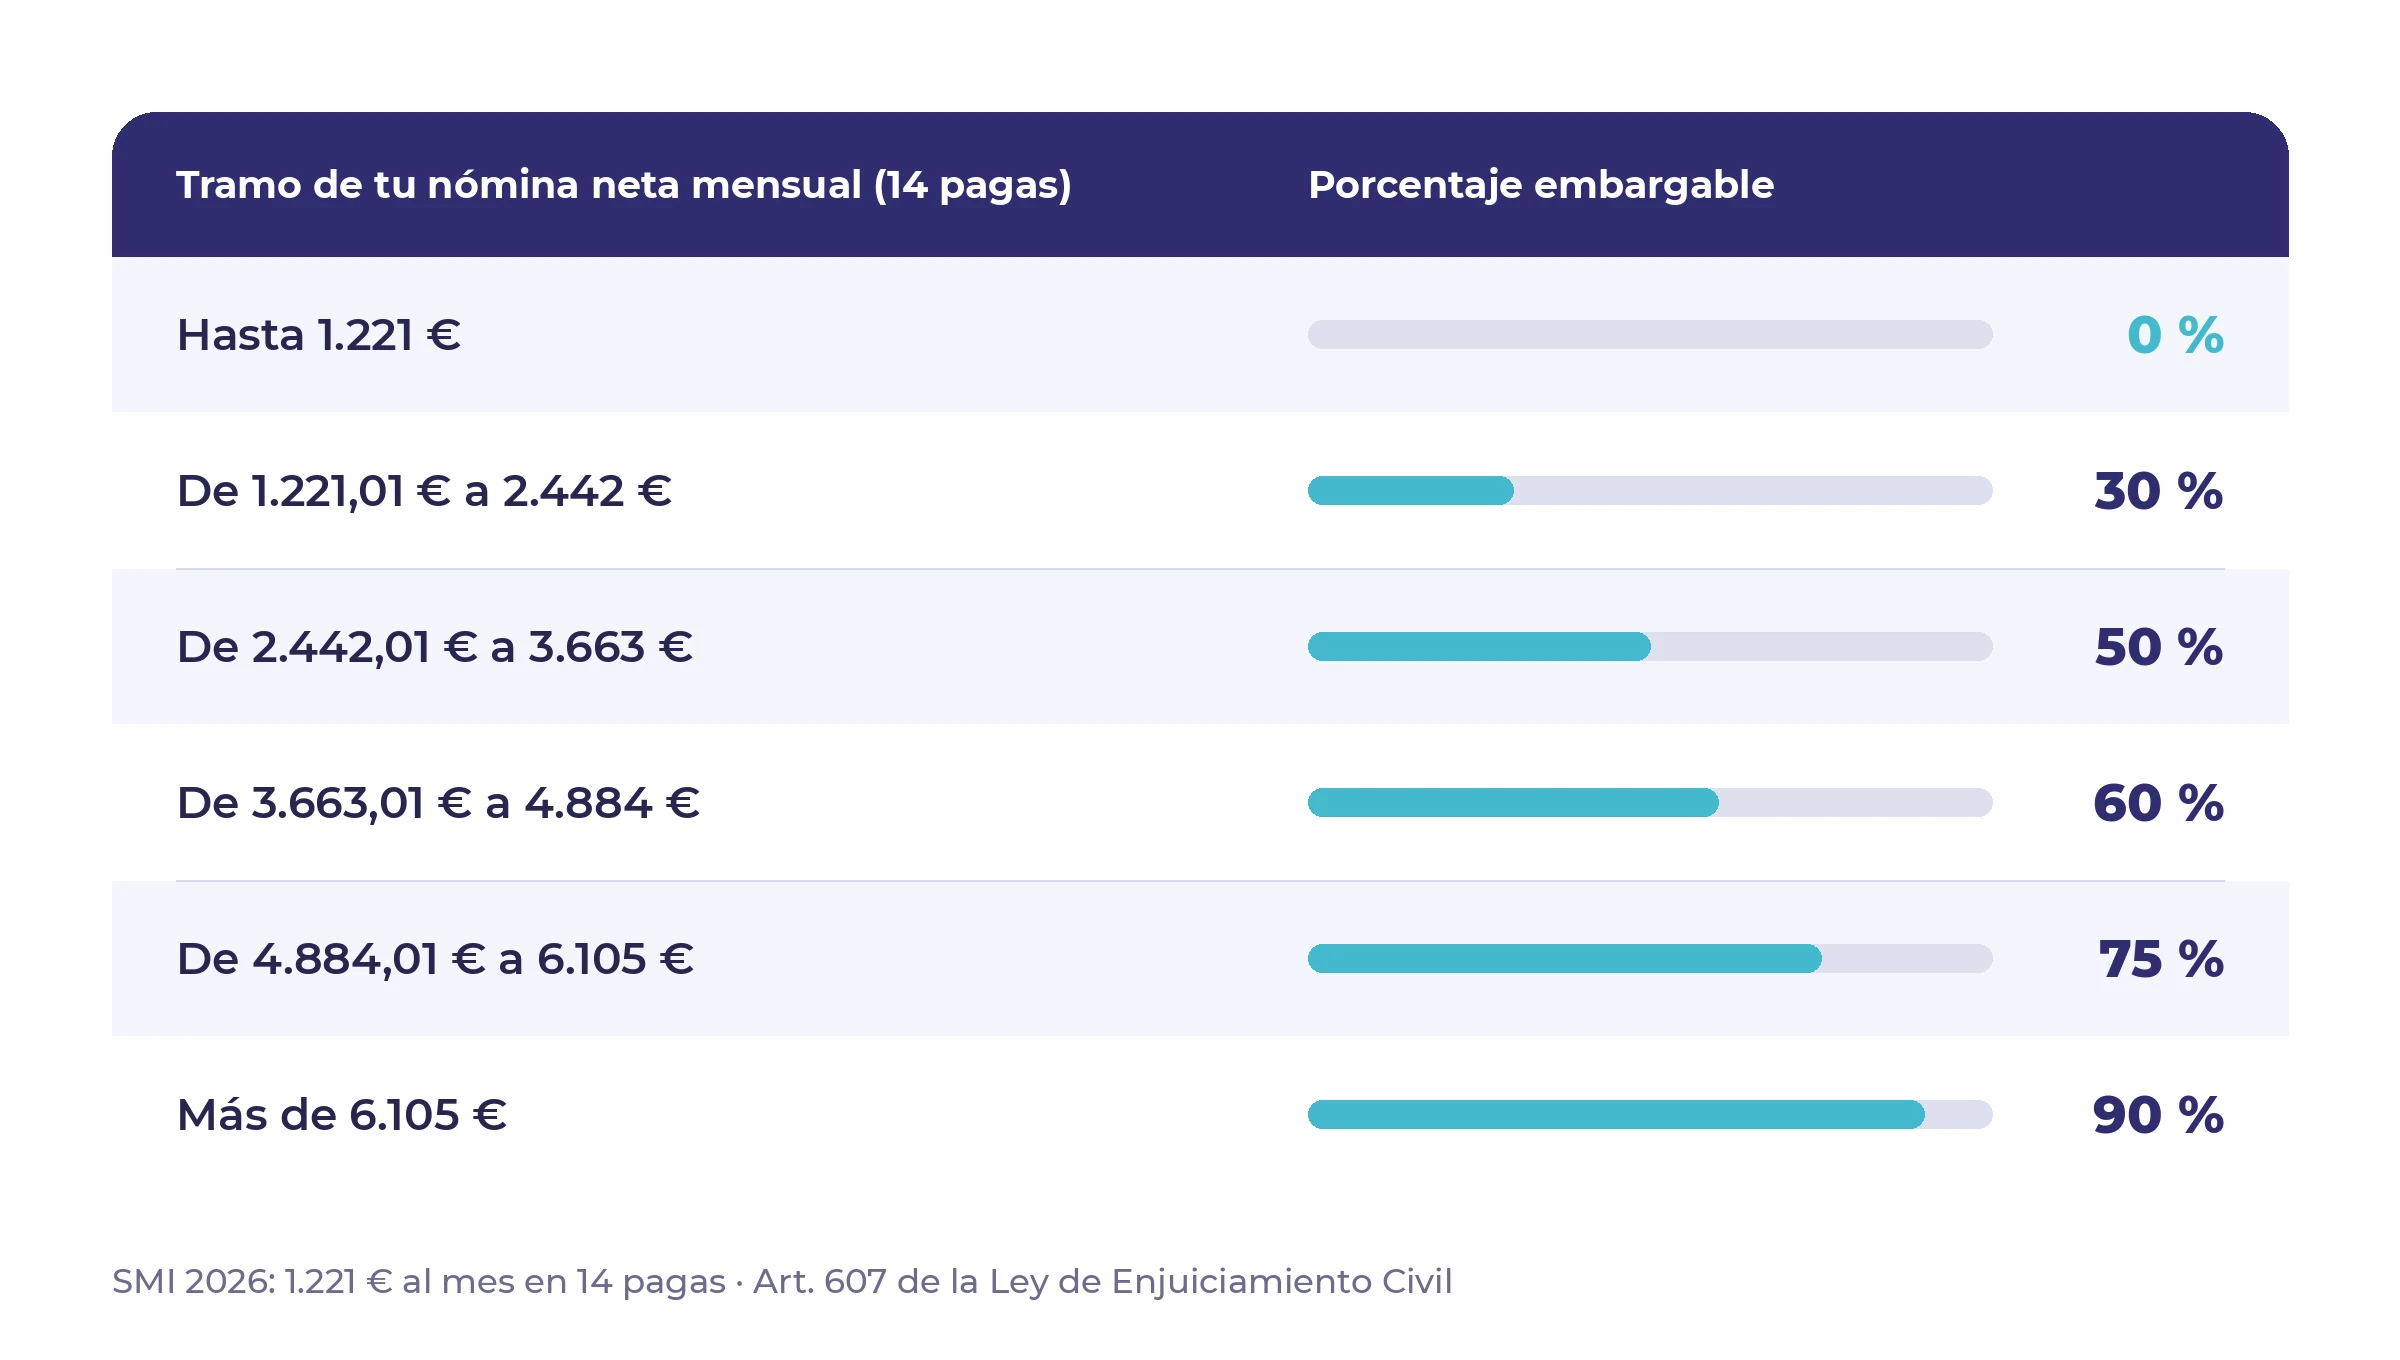
Con el SMI de 2026 fijado en 1.221 € al mes en 14 pagas (17.094 euros brutos al año), el embargo se calcula por tramos sobre tu ingreso neto. Cada tramo se retiene a un porcentaje distinto:
Ejemplo práctico
Con una nómina neta de 2.000 €, los primeros 1.221 € quedan a salvo. Sobre los 779 € restantes se aplica el 30 %, así que el embargo máximo será de 233,70 € al mes y conservarás 1.766,30 €.
Tres matices que casi nadie explica:
- Si cobras las pagas extra prorrateadas, el mínimo protegido sube a 1.424,50 € al mes (1.221 × 14 ÷ 12).
- En los meses de paga extra sin prorratear, la práctica habitual de juzgados y Hacienda es duplicar el límite protegido.
- Si tienes cargas familiares, el juzgado puede rebajar entre un 10 % y un 15 % los porcentajes de la tabla (art. 607.4 LEC). Conviene pedirlo expresamente.
¿Y si me embargan la cuenta bancaria?
La ley no protege las cuentas bancarias como tales: protege el origen del dinero. Si en tu cuenta solo entra tu nómina o tu pensión, ese saldo conserva su carácter de salario y se le aplican los límites del art. 607 en el mes al que corresponde. Si el banco retiene más de lo permitido, puedes pedir el desbloqueo aportando tus nóminas o el certificado de la pensión ante quien ordenó el embargo.
Un consejo práctico: una cuenta donde solo se ingrese el sueldo facilita demostrar qué parte está exenta de embargo. Mover dinero para esconderlo, en cambio, puede constituir un delito de alzamiento de bienes.
Mitos sobre lo que no te pueden embargar
- ¿Mi vivienda habitual está protegida? Falso. Tu casa puede embargarse y subastarse si no hay otros bienes suficientes; la ley solo la coloca casi al final del orden de embargo.
- ¿El coche lo necesito, no me lo pueden quitar? Solo estaría protegido si es un instrumento de trabajo imprescindible y su valor no es desproporcionado frente a la deuda. Un turismo de uso particular sí es embargable.
- ¿Si no tengo nada a mi nombre, no pasa nada? La deuda sigue viva y los intereses también. El embargo se activa en cuanto entre un sueldo, una herencia o un saldo nuevo.
- ¿Hacienda puede llevárselo todo? No. En los embargos de la AEAT y la Seguridad Social respetan los mismos límites que un juzgado.
En qué orden se embargan tus bienes
Si no pactas otra cosa con el acreedor, el art. 592 LEC fija este orden de embargo, de lo más fácil de convertir en dinero a lo más difícil:
- Dinero y cuentas bancarias.
- Créditos y derechos cobrables a corto plazo, y valores cotizados.
- Joyas y objetos de arte.
- Rentas en dinero.
- Intereses, rentas y frutos de cualquier tipo.
- Bienes muebles, acciones no cotizadas y participaciones.
- Bienes inmuebles.
- Sueldos, salarios, pensiones e ingresos de autónomos.
- Créditos, derechos y valores a medio y largo plazo.
Qué hacer en las primeras 72 horas tras una notificación de embargo
- Identifica de dónde viene el embargo y por qué: juzgado, Agencia Tributaria, Seguridad Social o ayuntamiento, y el importe reclamado.
- Compara lo retenido con la tabla de tramos. Si te han dejado por debajo del SMI, guarda los extractos.
- Reúne la documentación para justificar la alegación: nóminas, certificado de pensión y libro de familia si tienes cargas familiares.
- Pide por escrito el levantamiento del embargo indebido ante el órgano que lo ordenó. Frente a Hacienda o la Seguridad Social, el plazo para recurrir es de un mes.
- No ignores la deuda de fondo: un embargo resuelto hoy suele ser el primero de varios si hay más acreedores.
Qué pasa con tus bienes protegidos si te acoges a la Ley de Segunda Oportunidad
Muchas personas temen que acogerse a la Ley de Segunda Oportunidad signifique quedarse sin nada. No es así: los bienes legalmente inembargables quedan fuera del procedimiento (art. 192 del Texto Refundido de la Ley Concursal), así que nunca se liquidan para pagar a los acreedores. Además, la vía del plan de pagos permite, en muchos casos, conservar la vivienda habitual.
No es la única salida. Si todavía puedes pagar, aunque con esfuerzo, una liquidación de deudas negociada pueden reducir lo que debes o tu cuota antes de que llegue el primer embargo. Si ya no puedes asumirlas, la Segunda Oportunidad permite pedir su cancelación. Para saber en qué punto estás, puedes empezar por nuestra calculadora de salud financiera.
Preguntas frecuentes sobre embargos
Muchos de nuestros clientes en riesgo de embargo llegan con diversas dudas sobre este tema. Por ese motivo, desde Bravo nos adelantamos e intentamos resolverte algunas de ellas a continuación:
¿Me pueden embargar la pensión de jubilación?
Solo la parte que supere el SMI, con los mismos tramos que un salario.
¿Se puede embargar el paro?
Sí, con las mismas reglas: es intocable hasta el SMI y embargable por tramos en lo que lo supere.
¿Cuánto dura un embargo?
Hasta cubrir la deuda reclamada con sus intereses y costas, o hasta que se cancele por pago, acuerdo o exoneración.
¿Existe una cuenta bancaria inembargable?
No como producto, pero el dinero que procede de ingresos protegidos mantiene esa protección dentro de la cuenta.
Saber qué te pueden quitar te da margen; resolver la deuda te devuelve la tranquilidad. Cuéntanos tu caso y un asesor de Bravo te dirá, en una llamada gratuita, qué opción encaja contigo.