Tabla comparativa: criterios verificables
Antes de decidir, conviene mirar datos concretos y no promesas. Esta es la comparación por criterios objetivos, sin garantizar un resultado en ningún caso, ya que cada procedimiento depende de la valoración del juzgado o de la entidad financiera correspondiente.
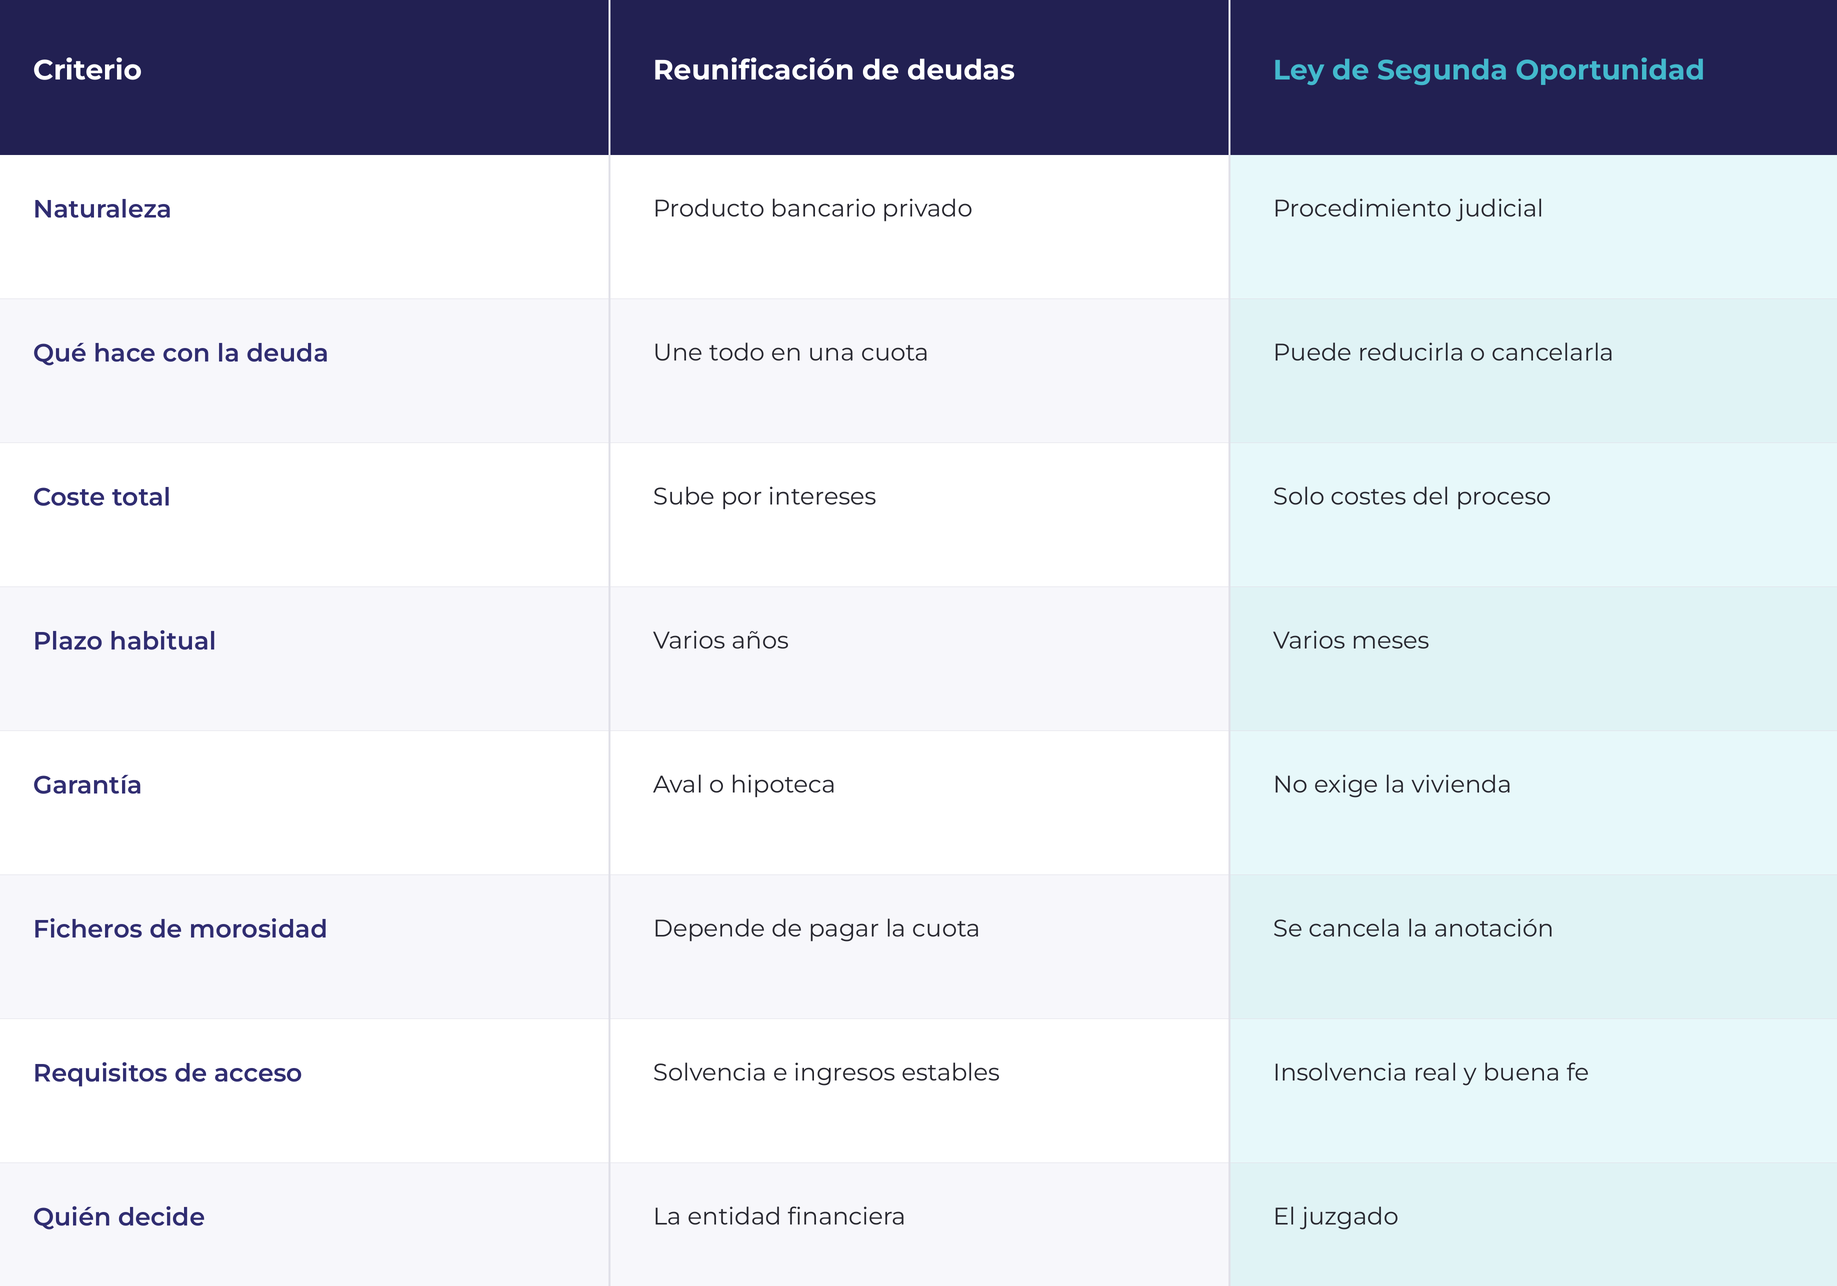
Fuente: elaboración propia a partir del Texto Refundido de la Ley Concursal y de la práctica habitual del sector financiero. Cada caso se valora de forma individual.
Ventajas y contras honestos de cada vía
Antes de decantarnos por una de las opciones, es necesario que seamos críticos y veamos con atención cuál de ellas nos conviene más.
Reunificar deudas
A favor: cuota mensual más baja de forma inmediata, un solo pago que ordena tu día a día y, en ocasiones, alivio de la presión de varios acreedores reclamando a la vez.
En contra: al alargar el plazo, el coste total casi siempre sube. Muchas entidades piden la vivienda como garantía, lo que convierte deuda «normal» en deuda hipotecaria, con mayor riesgo de perderla si más adelante no puedes pagar. Además, necesitas que el banco te conceda el nuevo préstamo: si tu insolvencia ya es real, es probable que no te lo aprueben.
Ley de Segunda Oportunidad
A favor: posibilidad de cancelar deuda que objetivamente no puedes asumir, paralización de determinadas reclamaciones y embargos mientras se tramita el procedimiento, y la opción, en ciertos supuestos, de conservar la vivienda habitual.
En contra: requiere cumplir requisitos legales concretos (insolvencia acreditada, buena fe, sin antecedentes por delitos socioeconómicos recientes), implica ceder bienes no esenciales según el tipo de exoneración solicitada y el resultado depende de la valoración judicial de cada caso: exoneración total o parcial de la deuda.
¿Cuándo conviene reunificar y cuándo optar por la Segunda Oportunidad?
- Reunificar puede tener sentido si tu desajuste es puntual: tienes ingresos estables, tu deuda es asumible y solo necesitas ordenar varios pagos dispersos en uno.
- La Ley de Segunda Oportunidad suele ser la vía más sólida cuando el problema es estructural: debes más de lo que realmente puedes devolver, ya no llegas a cubrir gastos básicos, o llevas tiempo reunificando o refinanciando sin que la deuda baje.
Si dudas entre ambas, un estudio de tu situación de sobreendeudamiento antes de firmar cualquier producto financiero nuevo te evita comprometer tu vivienda por una solución que solo pospone el problema.
Qué pasa con tus avalistas
Esta es, con frecuencia, la pregunta que más angustia genera, porque no siempre depende solo de ti.
Avalistas y reunificación de deudas
Si tu reunificación incluye un avalista, este sigue vinculado al nuevo préstamo en los mismos términos (o peores, si el plazo se alarga). No hay ningún mecanismo que lo libere: mientras exista deuda, existe aval.
Avalistas y Ley de Segunda Oportunidad: la regla general
El artículo 492 del Texto Refundido de la Ley Concursal establece que la exoneración obtenida por el deudor no afecta a los derechos de los acreedores frente a los avalistas, fiadores o hipotecantes no deudores. En la práctica, esto significa que, aunque a ti se te cancele la deuda, el acreedor puede seguir reclamando ese importe a quien te avaló.
Excepciones: cuándo pueden verse beneficiados
Hay matices que conviene conocer:
- En determinados casos de exoneración definitiva con liquidación de la masa activa, algunos tribunales han extendido el efecto liberador también al avalista, aunque no es la norma general y depende de cada juzgado.
- Si el avalista paga la deuda en tu lugar, se subroga en la posición del acreedor y podría reclamártela a ti, pero con menor prioridad de cobro que el acreedor original.
- Es posible revisar el contrato de aval en busca de cláusulas abusivas que, por vía del derecho bancario, puedan anularse o limitarse.
Qué puede hacer tu avalista si no puede pagar
Si el avalista tampoco tiene capacidad de pago, puede solicitar por su cuenta su propia Segunda Oportunidad, siempre que cumpla los requisitos de insolvencia y buena fe. Es una estrategia jurídica independiente de la tuya, y conviene valorarla desde el principio del proceso, no cuando el acreedor ya está reclamando.
Autodiagnóstico rápido: 5 preguntas antes de decidir
Antes de firmar nada, respóndete con sinceridad:
- ¿Puedes cubrir gastos básicos (vivienda, suministros, alimentación) además de tus deudas actuales?
- ¿Tu deuda total supera de forma clara tu capacidad de ingresos a medio plazo?
- ¿Te están exigiendo la vivienda como garantía para conceder una nueva operación?
- ¿Tienes avalistas que podrían verse afectados si sigues acumulando deuda?
- ¿Ya has intentado reunificar o refinanciar antes sin que la deuda baje realmente?
Si has respondido «sí» a la mayoría, tu caso apunta más a un problema estructural que a un simple desajuste puntual, y merece la pena que lo revise un especialista antes de solicitar un nuevo préstamo.
Errores habituales al elegir entre una vía y otra
- Firmar una reunificación hipotecaria sin comparar el coste total (no solo la cuota mensual) frente a otras alternativas.
- Descartar la LSO por creer, erróneamente, que hace falta no tener ningún bien o no tener avalistas para poder acogerse a ella.
- No informar al avalista de que existe una deuda en dificultades hasta que el acreedor ya reclama directamente.
- Confiar en promesas de cancelación garantizada al 100 % antes de que nadie haya estudiado tu documentación: en un procedimiento judicial, el resultado siempre depende de la valoración de cada caso concreto.